BT Pay

Capturas de pantalla
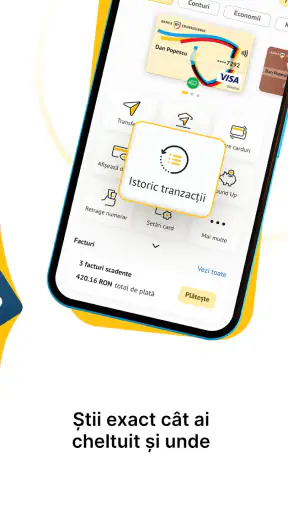
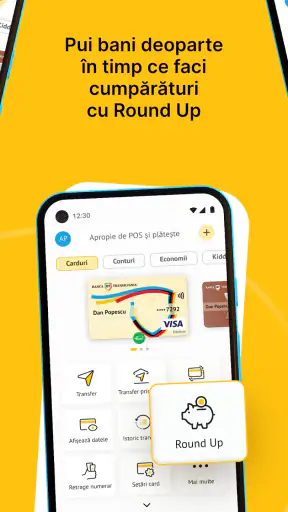
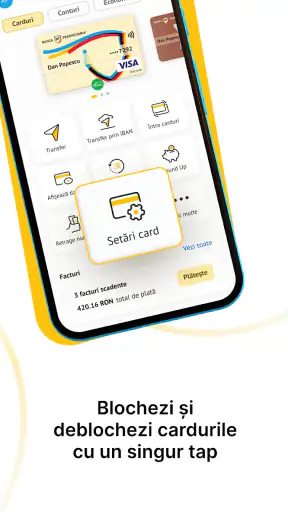
Detalles
- Valoración
- 204.00 reseñas
- Versión
- 4.9.0.1(d4adde5cb)
- Desarrollador
- Banca Transilvania
Análisis de Norviv
Cuando necesito pagar sin sacar la cartera, BT Pay me parece una opción muy concreta: una aplicación financiera de Banca Transilvania pensada para llevar el pago con el teléfono a las compras del día a día. No la veo como una herramienta bancaria universal para cualquier persona, sino como una pieza especialmente útil dentro del entorno de ese banco. Esa diferencia es importante antes de instalarla.
Mi experiencia con ella se entiende mejor siguiendo un recorrido completo: empiezo con una compra pendiente, preparo el teléfono, paso por la validación necesaria y termino comprobando si el pago ha quedado resuelto. En ese camino, la aplicación destaca por reducir pasos físicos, aunque también deja claro que la comodidad depende del dispositivo, de la configuración y de la relación que ya tengas con Banca Transilvania.
De la intención de pagar al resultado en la caja
Al revisar este recorrido, me fijo en qué puede hacer que el paso entre acercar el teléfono y terminar la compra se sienta fluido, y en qué conviene comprobar antes de darlo por hecho. La rapidez no depende solo de la aplicación: también cuenta llegar con el móvil preparado y reconocer cuándo la caja ya ha aceptado el pago.
El punto de partida: qué problema intenta resolver
El escenario más claro es sencillo. Estoy en una tienda, tengo que pagar y prefiero usar el móvil en lugar de buscar una tarjeta en la cartera. En vez de tratar BT Pay como una aplicación que abro para curiosear, la entiendo como una herramienta preparada para acompañar ese instante concreto: convertir el teléfono en el medio de pago que llevo encima casi todo el tiempo.
Su categoría es la de finanzas, pero su valor práctico no está en ofrecer una explicación abstracta sobre el dinero. Está en acortar la distancia entre una cuenta o tarjeta y una compra. Para alguien que ya utiliza servicios de Banca Transilvania, esa continuidad resulta más natural que combinar una aplicación bancaria por un lado y otra billetera digital por otro.
También influye que sea gratuita y tenga una clasificación de contenido PEGI 3. Eso facilita probarla sin convertir la instalación en una decisión económica. Aun así, “gratis” no significa que funcione de forma independiente de la infraestructura bancaria: el teléfono, la tarjeta, la cuenta y la aceptación del comercio siguen formando parte del recorrido.
Preparar el teléfono antes de necesitarlo
El error más fácil es esperar a estar frente al terminal para descubrir que todavía falta configurar algo. Yo dedicaría unos minutos en casa a instalar la versión disponible, iniciar la sesión correspondiente y revisar que el método de pago que quiero utilizar esté listo. La aplicación funciona en dispositivos con Android 7.0 o superior, un requisito amplio, aunque cumplirlo no garantiza por sí solo una experiencia idéntica en todos los móviles.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
La versión actual es la 4.9.0.1(d4adde5cb). Para mí, este dato tiene una consecuencia práctica: conviene mantener la aplicación actualizada, sobre todo en una herramienta que interviene en pagos. No lo haría únicamente por buscar novedades, sino para evitar que una versión antigua se convierta en el punto débil justo cuando necesito pagar.
Antes de salir, comprobaría tres cosas. Primero, que el teléfono tenga batería suficiente. Segundo, que el método de desbloqueo habitual funcione sin problemas. Tercero, que la tarjeta o relación bancaria que quiero emplear aparezca correctamente preparada dentro de la aplicación. Esta pequeña revisión evita confundir un fallo de configuración con un fallo del comercio.
El flujo paso a paso durante una compra
En una situación cotidiana, como comprar alimentos después del trabajo, mi recorrido sería mantener el móvil disponible, abrir BT Pay si la operación lo requiere y seguir la validación que aparezca en pantalla. El objetivo no es navegar por menús durante varios minutos, sino llegar al momento de acercar o utilizar el teléfono de la manera que corresponda al pago configurado.
La ventaja frente a sacar una tarjeta es que el teléfono suele estar ya en la mano. Esa diferencia parece pequeña, pero se nota cuando llevo bolsas, voy con prisa o necesito consultar una lista de compras al mismo tiempo. La aplicación concentra el paso financiero en el dispositivo que ya estoy usando, en lugar de obligarme a cambiar entre objetos.
Hay un detalle que considero más importante que la rapidez: mirar la confirmación final. No doy por terminada la operación solo porque el terminal haya reaccionado. Espero a que el comercio indique que el pago fue aceptado y, si la aplicación muestra el movimiento o una confirmación, la reviso. Ese hábito ayuda a distinguir entre un intento rechazado, una operación pendiente y un pago completado.
Mi consejo es no cerrar la aplicación ni bloquear el teléfono inmediatamente si la pantalla todavía está procesando la operación. En pagos móviles, unos segundos de espera pueden evitar repetir el intento. Si el comercio no confirma nada, preguntaría primero al personal antes de volver a acercar el dispositivo, porque dos intentos seguidos pueden generar confusión aunque solo uno termine aprobado.
Los traspasos que realmente importan
El pago no depende únicamente de BT Pay. Hay varios traspasos: la aplicación debe reconocer la configuración bancaria, el teléfono debe comunicarse correctamente con el terminal y el comercio debe aceptar el tipo de operación. Si cualquiera de esos puntos falla, desde mi perspectiva el problema aparece como “la aplicación no paga”, aunque la causa esté en otro tramo.
Por eso resulta útil separar cada etapa. Si no puedo entrar o la tarjeta no está disponible, reviso la parte bancaria y de configuración. Si la aplicación parece lista pero el terminal no responde, observo la posición del teléfono y sigo las indicaciones del comercio. Si el terminal rechaza la operación, pruebo el método alternativo que lleve conmigo en lugar de insistir indefinidamente.
Esta forma de diagnosticar es una de las ideas menos evidentes para quien solo lee una descripción breve: un pago móvil es una cadena, no un único botón. Entenderlo reduce la frustración y evita desinstalar la aplicación por un problema que quizá pertenece al terminal, a la conectividad del momento o a la aceptación del establecimiento.
Qué ocurre después de pagar
El resultado que busco no es solo salir de la tienda sin usar efectivo. También quiero conservar una referencia clara de la operación. Revisar el movimiento después de la compra me sirve para comprobar el importe y mantener el control de mis gastos, especialmente cuando hago varias compras pequeñas durante la semana.
En ese sentido, BT Pay encaja mejor en una rutina de pagos frecuentes que en una instalación ocasional. Si la uso de forma constante, aprendo dónde mirar, qué pantalla confirma la operación y qué alternativa tengo si el móvil no responde. La familiaridad convierte una secuencia que al principio parece técnica en un gesto bastante automático.
Para una persona que comparte gastos, el valor puede estar en separar el momento de pagar del momento de revisar. Por ejemplo, puedo hacer una compra rápida con el teléfono y más tarde comprobarla junto con el resto de movimientos bancarios. Esa separación evita detenerme en la caja para analizar cada detalle, pero mantiene una revisión posterior que ayuda a detectar errores.
Un caso realista: compras, transporte y una incidencia
Imaginemos una tarde normal. Salgo de la oficina, entro en una tienda y pago con el móvil. Después necesito hacer otra compra en un establecimiento distinto. En el primer sitio, todo va bien porque el teléfono está desbloqueado y el terminal reconoce la operación. En el segundo, el proceso se detiene: quizá el terminal necesita que acerque el dispositivo de otra forma, quizá el comercio no está preparado para ese método o quizá la configuración no está respondiendo como esperaba.
Mi reacción no sería repetir el pago muchas veces. Confirmaría primero si el primer establecimiento ha aprobado la compra, comprobaría la pantalla del teléfono y preguntaría si el segundo terminal acepta pagos móviles. Si la respuesta no es clara, usaría una tarjeta física o efectivo como respaldo. La lección es práctica: una billetera digital reduce objetos, pero no elimina la necesidad de un plan B.
Al llegar a casa, revisaría los movimientos y anotaría mentalmente qué ocurrió. Si el problema se repite en varios comercios, ya no lo trataría como una casualidad. Actualizaría la aplicación, revisaría la configuración del teléfono y comprobaría que la tarjeta siga disponible. Si solo sucede en un terminal, sospecharía antes del entorno de pago que de la aplicación.
Qué aporta frente a las alternativas habituales
La alternativa más simple es pagar con la tarjeta física. Esa opción sigue siendo directa, familiar y útil cuando el teléfono está sin batería o cuando no quiero depender de una aplicación. BT Pay gana cuando el móvil ya está en mi mano, cuando quiero llevar menos cosas y cuando prefiero centralizar la experiencia alrededor de Banca Transilvania.
Otra alternativa es utilizar una billetera móvil generalista. Puede resultar más conveniente para quien trabaja con tarjetas de varios bancos o cambia con frecuencia de proveedor. En cambio, BT Pay tiene sentido si mi vida financiera ya gira alrededor de Banca Transilvania y no necesito que una sola aplicación reúna productos de entidades diferentes.
También hay una diferencia de enfoque. Una billetera general puede ser mi centro de pagos independientemente del banco, mientras que BT Pay se siente más vinculada a una relación bancaria concreta. No considero eso un defecto automático; es un intercambio. Obtengo una experiencia más alineada con mi banco, pero pierdo atractivo si mis tarjetas principales están repartidas entre varias entidades.
Para quien busca una aplicación de presupuesto, análisis detallado de gastos o planificación financiera, yo no la elegiría únicamente por su función de pago. El hecho de estar dentro de la categoría financiera no significa que sustituya todas las herramientas de gestión económica. Su fortaleza está en el trayecto de pagar con el teléfono, no en convertir cada compra en un informe financiero complejo.
Fricciones que conviene aceptar antes de instalarla
La primera fricción es la dependencia del teléfono. Si está descargado, bloqueado por una incidencia o configurado de una forma incompatible con el proceso de pago, la comodidad desaparece. La tarjeta física no ofrece la misma integración con el móvil, pero puede ser más resistente a ese tipo de imprevistos.
La segunda es la dependencia del banco y del comercio. No basta con que la aplicación exista: necesito que mi configuración bancaria sea compatible con el flujo y que el establecimiento admita el pago que intento realizar. Esta condición hace que la experiencia pueda ser excelente en un lugar y menos fluida en otro.
La tercera es la seguridad operativa cotidiana. No dejaría el teléfono desbloqueado sobre una mesa ni compartiría códigos o métodos de acceso para que otra persona pague por mí. La comodidad del pago móvil exige cuidar el dispositivo con la misma seriedad que una cartera. Si pierdo el teléfono, actuaría con rapidez y revisaría el acceso a mis servicios bancarios.
Hay además una fricción psicológica: al pagar con algo que siempre llevo en la mano, la operación puede sentirse menos tangible que entregar efectivo. Para evitar gastar sin atención, revisaría los movimientos con cierta regularidad. La aplicación puede hacer el pago más rápido, pero no sustituye la disciplina de controlar el presupuesto.
Para quién la recomendaría y para quién no
La recomendaría a clientes de Banca Transilvania que pagan habitualmente con el móvil, quieren reducir el uso de tarjetas físicas y prefieren una solución vinculada a su banco. También la veo apropiada para quien valora un flujo repetible: preparar el teléfono, pagar, confirmar y revisar después. Su gratuidad facilita probarla sin asumir un coste de entrada.
La recomendaría con más cautela a quien utiliza varias entidades bancarias. Antes de convertirla en su única opción, esa persona debería comprobar si su forma habitual de organizar las tarjetas encaja realmente con la aplicación. Si necesita una billetera única para bancos distintos, una alternativa más general puede resultar menos limitada.
No la elegiría como herramienta principal para alguien que rara vez paga con el teléfono, se siente más cómodo con una tarjeta física o suele quedarse sin batería. Tampoco la presentaría como la mejor solución para quien busca análisis financiero avanzado. En esos casos, el beneficio principal de BT Pay quizá no compense la dependencia adicional del móvil.
Cómo aprovecharla sin convertir el pago en una apuesta
Mi método sería configurarla con calma, hacer una primera prueba de bajo riesgo y conservar una alternativa física durante los primeros días. Después observaría el recorrido completo, no solo si el primer pago funciona: acceso, selección del método, respuesta del terminal, confirmación y revisión posterior. Esa prueba revela mucho más que instalarla y asumir que todo está listo.
Otro consejo es mantener una rutina de comprobación después de compras poco habituales. Si pago en un comercio nuevo o utilizo un terminal distinto, reviso el resultado antes de alejarme. Así puedo resolver una discrepancia en el momento, cuando todavía tengo el recibo y el personal del establecimiento puede ayudarme.
También separaría dos decisiones que suelen mezclarse. Una es elegir BT Pay como herramienta de pago. Otra es decidir cómo controlar mis gastos. Puedo estar satisfecho con la primera y necesitar otra solución para la segunda. Esa separación evita exigirle a la aplicación algo que no forma parte de su mejor uso.
El nivel de adopción ayuda a entender que no se trata de una aplicación experimental: cuenta con una valoración media de 4,6 y más de cinco millones de instalaciones. Tomo esas cifras como una señal de uso extendido, no como garantía personal. Mi experiencia depende de mi banco, mi teléfono y los comercios donde pago.
Mi conclusión después de seguir todo el recorrido
BT Pay cumple una función clara: llevar los pagos de Banca Transilvania al teléfono y hacer más corto el camino entre querer comprar y confirmar la operación. Me gusta especialmente cuando el móvil ya está en mi mano y la compra es sencilla. En esos momentos, evitar la cartera se siente como una mejora real, no como una novedad decorativa.
Su límite también es claro. No la trataría como una billetera universal ni como sustituto automático de una tarjeta física, y tampoco esperaría de ella una plataforma completa de planificación financiera. El resultado depende de varios traspasos y conviene tener un respaldo para los casos en que el teléfono, la configuración o el comercio no acompañen.
Con esas expectativas, sí la recomendaría a un usuario de Banca Transilvania que quiera pagar de forma habitual con su móvil. La aplicación es gratuita, está orientada a un público amplio y su recorrido tiene sentido cuando se integra en una rutina bancaria ya existente. Para mí, la decisión final se resume en una pregunta: ¿quiero que mi teléfono sea mi forma principal de pagar y mi banco ya es Banca Transilvania? Si la respuesta es afirmativa, BT Pay merece una prueba cuidadosa y práctica.
Preguntas frecuentes
01¿Qué es BT Pay y para qué sirve?
BT Pay es la aplicación móvil de Banca Transilvania que permite gestionar tarjetas y realizar operaciones bancarias desde el teléfono. Durante la revisión, sus funciones principales incluyen consultar movimientos, enviar dinero, pagar con el móvil, administrar tarjetas y recibir notificaciones. Está pensada para clientes de Banca Transilvania que buscan controlar sus finanzas sin acudir a una sucursal.
02¿Puedo utilizar BT Pay si no soy cliente de Banca Transilvania?
El acceso completo a BT Pay está dirigido principalmente a clientes de Banca Transilvania y depende de disponer de productos o tarjetas compatibles con el servicio. Algunas funciones pueden variar según el tipo de usuario, la tarjeta y el país de residencia. Antes de descargarla, conviene comprobar en la información oficial qué servicios están disponibles para tu perfil y dispositivo.
03¿Es seguro pagar y realizar transferencias con BT Pay?
BT Pay incorpora medidas de seguridad habituales en las aplicaciones bancarias, como autenticación, confirmación de operaciones y protección mediante el bloqueo del dispositivo. Aun así, la seguridad también depende del usuario: evita compartir códigos, no instales la aplicación desde fuentes desconocidas y mantén actualizado el sistema. Si pierdes el teléfono, contacta cuanto antes con el banco.
04¿Qué requisitos necesito para instalar y activar BT Pay?
Para utilizar BT Pay necesitas un teléfono Android o iPhone compatible, conexión a internet y una tarjeta o relación bancaria admitida por Banca Transilvania. La activación puede requerir verificar tu identidad mediante datos personales, códigos SMS u otros métodos definidos por el banco. También es importante que el número de teléfono registrado en la entidad esté actualizado.
05¿BT Pay tiene comisiones o permite pagar en tiendas y por internet?
La descarga de BT Pay normalmente no implica pagar por instalar la aplicación, pero determinadas operaciones pueden estar sujetas a las tarifas de Banca Transilvania, al tipo de tarjeta o al servicio utilizado. La aplicación puede permitir pagos móviles en comercios compatibles y, según la configuración, compras digitales o pagos en línea. Revisa siempre las condiciones vigentes antes de confirmar una operación.


